Sąskaitos Likutis: Finansinės Sveikatos Pagrindas
Sąskaitos likutis daugeliui iš mūsų yra bene dažniausiai tikrinamas skaičius kasdieniame gyvenime. Tai atskaitos taškas, nuo kurio prasideda visos mūsų finansinės operacijos, pradedant rytiniu kavos puodeliu ir baigiant ilgalaikiais investiciniais sprendimais. Nors iš pirmo žvilgsnio tai tėra paprasti skaitmenys išmaniojo telefono ekrane arba bankomato čekyje, iš tikrųjų šis rodiklis savyje slepia daug sudėtingesnių finansinių mechanizmų, psichologinių aspektų ir ekonominių dėsningumų.
Šiame straipsnyje mes gilinsimės į tai, ką iš tiesų reiškia jūsų banko sąskaitos balansas, kaip efektyviai jį valdyti, kodėl kartais matomi skaičiai gali klaidinti ir kokių veiksmų imtis, kad jūsų asmeniniai finansai būtų ne tik saugūs, bet ir augtų. Žinios apie tinkamą pinigų srautų valdymą yra esminis žingsnis link finansinės nepriklausomybės.
„Faktinis“ ir „Prieinamas“ Sąskaitos Likutis: Kodėl Jie Skiriasi?
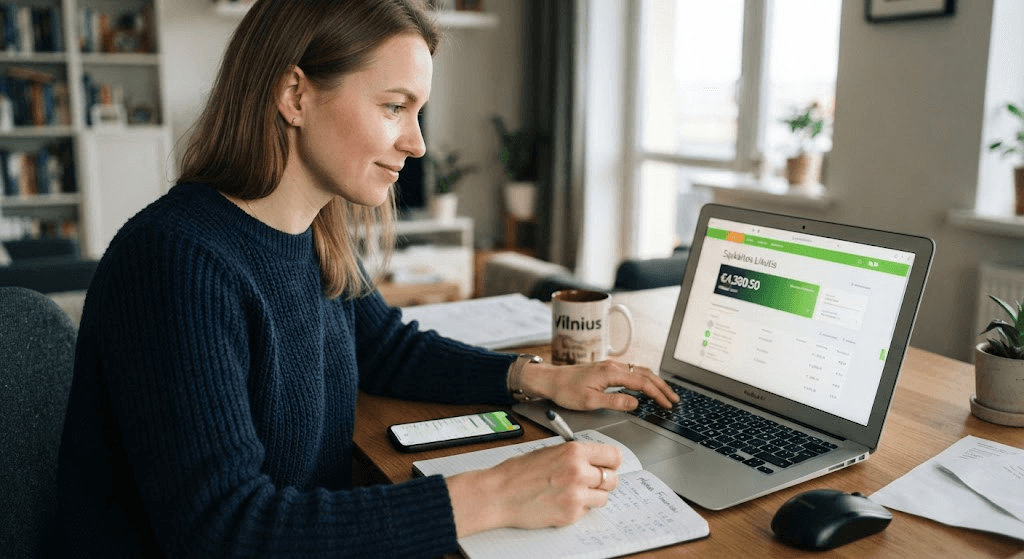
Viena iš dažniausiai pasitaikančių painiavų, su kuria susiduria bankų klientai Lietuvoje ir visame pasaulyje, yra skirtumas tarp faktinio ir prieinamo sąskaitos likučio. Atidarius mobiliąją bankininkystės programėlę, dažnai galima pamatyti du skirtingus skaičius. Ką jie reiškia ir kodėl tai taip svarbu?
- Faktinis sąskaitos likutis (buhalterinis balansas): Tai yra absoliuti visų jūsų sąskaitoje esančių lėšų suma, įskaitant ir tas, kurios šiuo metu yra procese. Jis atspindi jūsų sąskaitos būklę po paskutinio galutinio operacijų įskaitymo ar nurašymo.
- Prieinamas sąskaitos likutis: Tai reali pinigų suma, kuria galite laisvai disponuoti šią akimirką. Šis skaičius dažniausiai būna mažesnis nei faktinis likutis, nes bankas jau atėmė vadinamąsias rezervuotas lėšas.
Rezervuotos Lėšos ir Operacijų Ciklai
Kai atsiskaitote mokėjimo kortele prekybos centre arba internetinėje parduotuvėje, pinigai iš jūsų sąskaitos nedingsta akimirksniu. Sukuriama operacijos autorizacija. Bankas iš karto „užšaldo“ arba rezervuoja tą sumą, todėl jūsų prieinamas sąskaitos likutis sumažėja. Tačiau prekybininkas šiuos pinigus gali gauti tik po kelių dienų, kai įvyksta galutinis tarpbankinis atsiskaitymas (kliringas). Būtent dėl šios priežasties, ypač savaitgaliais ar švenčių dienomis, galite pastebėti, kad turite rezervuotų lėšų, kurios „kabo“ sistemoje.
Mažai kas žino, kad šis atidėjimas yra susijęs su sudėtingais tarptautiniais mokėjimų tinklais (tokiais kaip „Visa“ ar „Mastercard“), kurie agreguoja tūkstančius operacijų ir atsiskaito su bankais paketais, siekiant optimizuoti sistemos apkrovas ir sumažinti transakcijų kaštus.
Pinigų Psichologija: Sąskaitos Tikrinimo Nerimas ir „Stručio Efektas“
Sąskaitos likutis nėra tik finansinis terminas; jis turi didžiulę įtaką mūsų emocinei būklei. Elgsenos ekonomika ir finansų psichologija išskiria kelis fenomenus, susijusius su tuo, kaip mes reaguojame į savo banko sąskaitos likutį.
Vienas iš žinomiausių reiškinių yra „Stručio efektas“ (angl. Ostrich effect). Tai žmogaus polinkis vengti neigiamos informacijos – šiuo atveju, vengti tikrinti sąskaitos likutį, kai žinoma, jog ten bus mažai pinigų arba po didelių išlaidų savaitgalio. Žmonės tiesiogine to žodžio prasme „slepia galvą smėlyje“, tikėdamiesi, kad problema (mažėjantis biudžetas) išsispręs pati. Deja, toks elgesys dažniausiai veda prie neapgalvotų overdraftų (sąskaitos pereikvojimo) ir papildomų banko mokesčių.
Kita vertus, egzistuoja ir priešingas polinkis – nuolatinis, kompulsinis sąskaitos tikrinimas. Su skaitmeninės bankininkystės ir mobiliųjų programėlių atsiradimu, patikrinti, kiek turime pinigų, užtrunka vos kelias sekundes. Šis nuolatinis prisijungimas gali kelti finansinį nerimą, ypač jei balansas neatitinka lūkesčių. Svarbu rasti aukso viduriuką – ekspertų teigimu, asmeninių finansų peržiūra vieną ar du kartus per savaitę yra optimalus dažnumas, leidžiantis išlaikyti kontrolę, bet netampantis obsesija.
Atvira Bankininkystė (Open Banking): Visos Sąskaitos Vienoje Vietoje
Europos Sąjungoje įsigaliojusi Antroji mokėjimo paslaugų direktyva (PSD2) iš esmės pakeitė tai, kaip mes matome ir valdome savo sąskaitos likučius. Lietuva, būdama viena iš finansinių technologijų (FinTech) lyderių regione, greitai adaptavo atvirosios bankininkystės principus.
Jei turite sąskaitas keliuose skirtinguose bankuose ar elektroninių pinigų įstaigose, anksčiau tekdavo jungtis prie kiekvienos iš jų atskirai, kad pamatytumėte bendrą vaizdą. Šiandien PSD2 dėka, dauguma pagrindinių bankų leidžia saugiai integruoti ir rodyti kitų bankų sąskaitų likučius vienoje programėlėje. Tai reiškia, kad vartotojas gali matyti savo „Swedbank“, „SEB“ ir „Revolut“ likučius, pavyzdžiui, viename ekrane.
Tai ne tik suteikia patogumo, bet ir radikaliai pagerina asmeninio biudžeto planavimą. Matydami agreguotą savo pinigų sumą, galite tiksliau įvertinti savo realią finansinę padėtį ir priimti geresnius sprendimus dėl santaupų ar investicijų.
Infliacijos Įtaka Jūsų Turimoms Lėšoms: Kodėl Pavojinga Laikyti Per Daug?
Daugelis žmonių jaučiasi saugiausiai, kai jų pagrindinėje einamojoje sąskaitoje guli didelė suma pinigų. Tai suteikia psichologinį komfortą. Tačiau iš ekonominės perspektyvos, per didelis sąskaitos likutis einamojoje sąskaitoje ilgalaikėje perspektyvoje yra tiesioginis kelias į pinigų praradimą.
Pagrindinis šio reiškinio kaltininkas – infliacija. Infliacija tyliai, bet užtikrintai mažina jūsų pinigų perkamąją galią. Jei infliacija šalyje siekia, tarkime, 3-5 proc. per metus, o jūsų pinigai guli banko sąskaitoje už 0 proc. palūkanas, kiekvienais metais už tą pačią sumą galite nupirkti vis mažiau prekių ir paslaugų.
Ką Daryti Su Laisvomis Lėšomis?
Norint apsaugoti savo sunkiai uždirbtus pinigus nuo nuvertėjimo, finansų patarėjai rekomenduoja laikytis struktūruoto požiūrio į sąskaitos likutį:
- Apyvartinės lėšos: Einamojoje sąskaitoje turėtų likti tik tiek pinigų, kiek reikia padengti 1-2 mėnesių būtinosioms išlaidoms (nuoma, maistas, komunaliniai mokesčiai, transportas).
- Saugumo pagalvė: Tai suma, lygi 3-6 mėnesių išlaidoms. Šiuos pinigus geriausia laikyti kaupiamojoje sąskaitoje arba terminuotame indėlyje, kur jie yra lengvai pasiekiami ištikus krizei, bet kartu ir generuoja nedideles palūkanas, kurios bent iš dalies kompensuoja infliaciją.
- Investicinis kapitalas: Viskas, kas viršija apyvartines lėšas ir saugumo pagalvę, turėtų būti investuojama (akcijos, obligacijos, ETF, nekilnojamasis turtas ar P2P platformos), siekiant ilgalaikio vertės augimo.
Sąskaitos Likučio Valdymo Strategijos ir Biudžeto Planavimas
Kaip užtikrinti, kad mėnesio pabaigoje sąskaitos likutis nebūtų lygus nuliui ar, dar blogiau, neigiamas? Egzistuoja kelios laiko patikrintos asmeninių finansų valdymo metodikos, kurios padeda išlaikyti teigiamą balansą ir sistemingai didinti santaupas.
50/30/20 Taisyklė
Tai viena paprasčiausių ir efektyviausių taisyklių, tinkančių tiek pradedantiesiems, tiek pažengusiems. Pagal šią taisyklę, jūsų grynosios pajamos po mokesčių (kai jos pasiekia jūsų sąskaitą) turėtų būti padalintos į tris kategorijas:
- 50 % – Būtiniesiems poreikiams: Būstas, maistas, mokesčiai, draudimas, bazinis transportas. Tai išlaidos, kurių negalite išvengti.
- 30 % – Norams: Pramogos, restoranai, atostogos, hobiai, nauji drabužiai. Tai dalykai, kurie teikia džiaugsmą, bet nėra gyvybiškai būtini.
- 20 % – Santaupoms, investicijoms ir skolų grąžinimui: Ši dalis yra jūsų ateities fondas. Būtent šis dvidešimt procentų užtikrina ilgalaikį sąskaitos likučio augimą.
Pirmiausia Sumokėkite Sau (Pay Yourself First)
Tradicinis požiūris į taupymą atrodo taip: gaunate atlyginimą, išleidžiate pinigus per mėnesį, o kas lieka (likutis), atidedate taupymui. Deja, dažniausiai nelieka nieko. Koncepcija „Pirmiausia sumokėkite sau“ apverčia šį procesą aukštyn kojomis.
Geriausias būdas tai įgyvendinti praktikoje – nustatyti automatinį lėšų pervedimą iš savo pagrindinės sąskaitos į taupomąją ar investicinę sąskaitą tą pačią dieną, kai gaunate atlyginimą. Jei nusprendėte taupyti 15 % savo pajamų, padarykite taip, kad šie pinigai dingtų iš jūsų matomo „prieinamo likučio“ tą pačią akimirką. Žmogaus smegenys greitai adaptuojasi prie šiek tiek mažesnio biudžeto, o santaupos auga be jokios papildomos valios pastangos.
Nulinio Biudžeto Metodas (Zero-Based Budgeting)
Šis metodas reikalauja daugiau drausmės, tačiau yra ypač efektyvus norint visiškai kontroliuoti savo sąskaitos likutį. Jo esmė – kiekvienam gautam eurui prieš prasidedant mėnesiui „paskiriamas darbas“. Pajamos minus planuojamos išlaidos (įskaitant taupymą) turi būti lygios nuliui.
Jei matote, kad pajamų yra daugiau nei suplanavote išlaidų, tą perteklių turite nukreipti į taupymą, investavimą ar labdarą. Taip jūsų sąskaitos balansas niekada nebus paliktas savieigai – jūs tiksliai žinosite, kur keliauja kiekvienas centas, taip išvengiant neplanuotų ir impulsyvių pirkinių.
Skaitmeninis Saugumas: Kaip Apsaugoti Savo Lėšas?
Tobulėjant finansinėms technologijoms, tobulėja ir finansiniai nusikaltėliai. Sąskaitos likutis yra pagrindinis sukčių taikinys. Lietuvoje ir Europoje vis labiau plinta sofistikuotos sukčiavimo schemos: Phishing (duomenų viliojimas el. paštu), Smishing (SMS žinutėmis) ir Vishing (telefoniniai skambučiai, kai apsimetama banko darbuotojais ar policijos pareigūnais).
Esminės Taisyklės Likučio Apsaugai:
- Smart-ID ir PIN kodų atskyrimas: Svarbu prisiminti, kad PIN1 kodas naudojamas tik prisijungimui prie banko, o PIN2 – operacijų patvirtinimui (pinigų pervedimui, sutarčių pasirašymui). Niekada neveskite PIN2 kodo, jei patys neinicijavote jokio pinigų pervedimo ar dokumento pasirašymo. Banko darbuotojai niekada neprašo padiktuoti ar suvesti Smart-ID kodų.
- Limitų nustatymas: Savo banko programėlėje būtinai nustatykite dienos ir mėnesio pervedimų bei atsiskaitymo kortele limitus. Jei kortelė bus pavogta ar duomenys kompromituoti, sukčiai negalės ištuštinti viso jūsų sąskaitos likučio vienu ypu.
- Mokėjimų internetu blokavimas: Jei dažnai neperkate internetu, daugelis bankų leidžia vienu mygtuko paspaudimu išjungti saugius atsiskaitymus internete. Prireikus apsipirkti, juos galite aktyvuoti minutei, o po to vėl išjungti.
Indėlių Draudimo Sistema
Svarbu žinoti, kad net ir tuo atveju, jei bankas ar kredito unija susidurtų su finansiniais sunkumais, jūsų sąskaitos likutis yra saugomas valstybės. Lietuvoje veikia Indėlių ir įsipareigojimų investuotojams draudimo fondas (pagal ES direktyvas). Tai reiškia, kad jūsų lėšos vienoje kredito įstaigoje yra apdraustos iki 100 000 eurų sumos. Todėl, jei turite sukaupę itin didelį kapitalą (viršijantį šią ribą), siekiant maksimalaus saugumo ir diversifikacijos, rekomenduojama jį paskirstyti per kelias skirtingas finansines institucijas.
SEPA Momentiniai Mokėjimai: Kur Dingsta Pinigai Naktį?
Turbūt daugeliui teko susidurti su situacija, kai penktadienio vakarą pervedus pinigus į kito banko sąskaitą, jie adresatą pasiekia tik pirmadienio rytą. Dėl to siuntėjo sąskaitos likutis sumažėja iš karto, o gavėjo – nesikeičia visas išeigines. Kodėl taip vyksta?
Paprasti SEPA (Single Euro Payments Area) pavedimai yra apdorojami darbo valandomis per Europos centrinio banko kliringo sistemą. Savaitgaliais ši sistema „ilsisi“. Tačiau pastaraisiais metais visoje Europoje ir ypač Lietuvoje sparčiai išplito SEPA momentiniai mokėjimai (SEPA Instant).
Momentiniai mokėjimai leidžia pinigams (iki 100 000 EUR sumai) keliauti 24 valandas per parą, 7 dienas per savaitę, 365 dienas per metus. Operacija įvykdoma ir sąskaitos likutis abiejose pusėse atnaujinamas per mažiau nei 10 sekundžių. Prieš atliekant svarbų pavedimą išeiginių metu, visada naudinga pasitikrinti, ar jūsų ir gavėjo bankas palaiko „SEPA Instant“ funkcionalumą, kad išvengtumėte bereikalingo streso dėl „pakibusių“ lėšų.
Išvados: Nuo Pasyvaus Stebėjimo Prie Aktyvaus Valdymo
Apibendrinant galima teigti, kad banko sąskaitos likutis yra kur kas daugiau nei sausa matematinė išraiška. Tai dinamiškas jūsų finansinių įpročių, disciplinos ir gyvenimo būdo atspindys. Supratimas, kuo skiriasi faktinis ir prieinamas balansas, padeda išvengti nemalonių staigmenų atsiskaitant. Išmanymas apie infliacijos poveikį skatina pinigus įdarbinti, o ne palikti juos nuvertėti einamojoje sąskaitoje.
Perėjimas nuo pasyvaus nerimastingo likučio tikrinimo prie aktyvaus ir struktūruoto finansų planavimo – naudojant biudžeto sudarymo taisykles, atviros bankininkystės įrankius ir automatizuotus taupymo procesus – yra raktas į ramesnį ir stabilesnį gyvenimą. Visuomet prisiminkite finansinį saugumą: saugokite savo asmeninius duomenis, naudokitės limitais ir domėkitės naujausiomis finansinėmis technologijomis, kurios jūsų kasdienę bankininkystę gali paversti efektyvia ir saugia.