Vėluojantys rodikliai: Ekonomikos, verslo ir rinkų patvirtinimo mechanizmai
Įsivaizduokite, kad vairuojate greitkeliu naktį. Jūsų priekiniai žibintai apšviečia kelią į priekį – tai išankstiniai (angl. leading) rodikliai, rodantys, kas jūsų laukia. Tačiau galinio vaizdo veidrodėlis, rodantis kelią, kurį jau nuvažiavote, ir jame atsispindinčias kitų automobilių šviesas, yra jūsų vėluojantys rodikliai (angl. lagging indicators). Nors vairuoti žiūrint tik į galinio vaizdo veidrodėlį būtų pražūtinga, visiškai jo nepaisyti – ne ką mažiau pavojinga. Būtent per šį veidrodėlį jūs patvirtinate savo padėtį erdvėje, įvertinate jau atliktus manevrus ir priimate saugius sprendimus ateičiai.
Ekonomikoje, verslo valdyme bei finansų rinkose vėluojantys rodikliai atlieka būtent šią – patvirtinimo ir realybės patikrinimo – funkciją. Nors šie duomenys atspindi praeities įvykius ir negali tiksliai nuspėti ateities, jie pasižymi vienu neįkainojamu bruožu: jie yra faktai, o ne spėjimai. Šiame straipsnyje detaliai išnagrinėsime, kaip vėluojantys rodikliai formuojasi, kodėl jie yra esminiai priimant strateginius sprendimus ir kaip išvengti spąstų, atsirandančių dėl netinkamo jų interpretavimo.
Kas iš tikrųjų yra vėluojantys rodikliai?
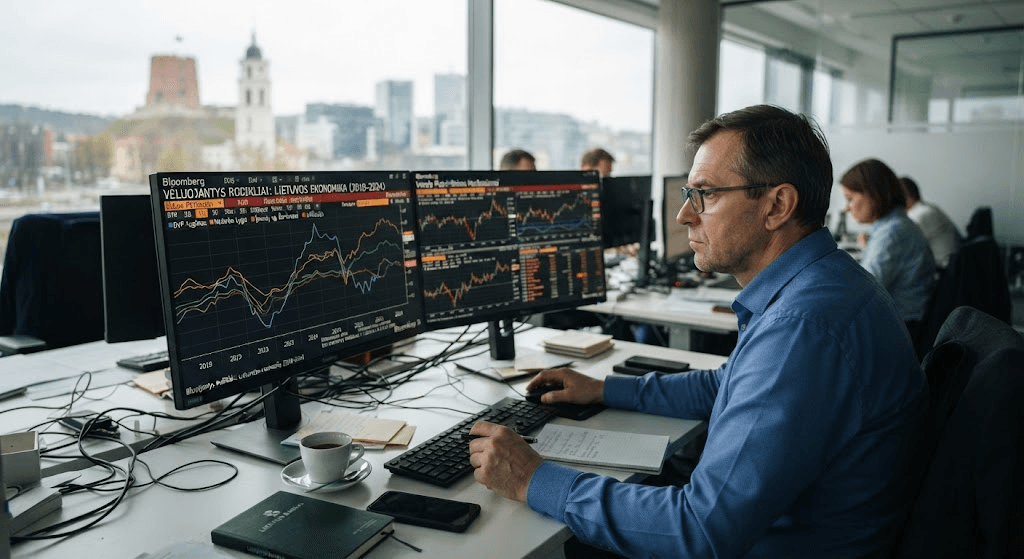
Vėluojantis rodiklis – tai statistinis, finansinis ar operacinis matas, kuris keičiasi tik po to, kai ekonomika, rinka ar verslo aplinka jau patyrė tam tikrą pokytį ar tendencijos lūžį. Skirtingai nei išankstiniai indikatoriai, kurie bando numatyti rinkos posūkius (pavyzdžiui, vartotojų pasitikėjimo indeksas ar naujų statybų leidimai), vėluojantys rodikliai reaguoja į jau įvykusius faktus.
Pagrindinė jų vertė slypi trendo patvirtinime. Rinkos ir ekonominės sistemos yra pilnos „triukšmo“ – trumpalaikių svyravimų, kurie gali suklaidinti analitikus. Vėluojantys rodikliai veikia kaip filtras. Jie patvirtina, ar ilgalaikė tendencija iš tikrųjų pasikeitė, ar tai tebuvo laikinas nukrypimas. Dėl šios priežasties vyriausybės, centriniai bankai, instituciniai investuotojai ir didelių korporacijų vadovai savo strategijose remiasi būtent šiais tvirtais duomenimis.
Makroekonomikos stuburas: Svarbiausi vėluojantys rodikliai valstybių lygmeniu
Vertinant visos šalies ar pasaulinės ekonomikos sveikatą, makroekonominiai vėluojantys rodikliai yra galutinis arbitras, nustatantis, ar ekonomika auga, ar traukiasi. Nors rinkos dalyviai dažnai bando užbėgti įvykiams už akių, oficialus ekonominio ciklo patvirtinimas visada priklauso nuo šių duomenų.
Bendrasis vidaus produktas (BVP)
Nors BVP yra plačiausiai naudojamas ekonominės sveikatos matas, jis yra klasikinis vėluojantis rodiklis. Kodėl? Visų pirma, BVP duomenys yra renkami, apdorojami ir publikuojami su dideliu vėlavimu. Pavyzdžiui, pirmojo ketvirčio BVP rezultatai dažniausiai paskelbiami tik antrojo ketvirčio viduryje, o vėliau dar kelis kartus tikslinami.
Techninė recesija yra apibrėžiama kaip du iš eilės einantys neigiamo BVP augimo ketvirčiai. Tai reiškia, kad oficialiai paskelbus recesiją, ekonomika joje jau yra bent pusę metų. Verslui tai reiškia, kad laukti oficialaus BVP susitraukimo patvirtinimo, jog pradėtumėte mažinti išlaidas, gali būti per vėlu. Tačiau valstybių vyriausybėms šis patvirtinimas yra būtinas, norint inicijuoti fiskalinio skatinimo programas ar keisti biudžeto politiką.
Nedarbo lygis ir užimtumo statistika
Nedarbo lygis yra bene žinomiausias ir skaudžiausiai visuomenės jaučiamas vėluojantis rodiklis. Ekonomistai darbo jėgą vadina „kvazi-fiksuotu“ kaštu. Prasidėjus ekonominiam nuosmukiui, įmonės neskuba atleisti darbuotojų. Darbuotojų paieška, samda ir apmokymas kainuoja brangiai, todėl vadovai iki paskutinės minutės tikisi, kad pardavimų kritimas yra laikinas. Tik tada, kai recesija tampa akivaizdi ir įmonės rezervai senka, prasideda masiniai atleidimai.
Tas pats principas galioja ir ekonomikai atsigaunant. Kai krizė baigiasi ir užsakymai pradeda augti, įmonės iš pradžių didina krūvį esamiems darbuotojams, siūlo viršvalandžius, optimizuoja procesus. Naujų darbuotojų samda pradedama tik tuomet, kai įmonė yra visiškai tikra dėl ilgalaikio augimo perspektyvų. Būtent todėl nedarbo lygis dažnai pasiekia savo piką jau po to, kai BVP pradeda augti.
Infliacija ir Vartotojų kainų indeksas (VKI)
Infliacija atspindi bendrą kainų lygio kilimą per tam tikrą laikotarpį. Nors mes ją jaučiame kasdien, oficialūs VKI duomenys vėluoja. Kainos parduotuvėse nesikeičia kasdien – jos pasižymi „lipnumu“ (angl. price stickiness). Ypač tai pasakytina apie paslaugų sektorių, nuomos sutartis ir ilgalaikius kontraktus, kurių kainos peržiūrimos retai.
Geras to pavyzdys – nekilnojamojo turto rinka ir jos įtaka infliacijai. Būsto kainoms ar nuomos tarifams pradėjus kristi, oficialioje infliacijos statistikoje tai atsispindės tik po daugelio mėnesių, nes dauguma žmonių vis dar moka pagal senas, anksčiau sudarytas sutartis. Dėl šios priežasties centriniai bankai kartais pernelyg ilgai laiko aukštas palūkanų normas, reaguodami į praeities kainų šokus, nors reali ekonomika jau vėsta.
Centrinių bankų palūkanų normos
Nors centriniai bankai (tokie kaip Europos Centrinis Bankas ar JAV Federalinis rezervų bankas) siekia veikti proaktyviai, jų nustatomos bazinės palūkanų normos dažniausiai yra vėluojantis veiksnys. Sprendimai didinti arba mažinti palūkanas priimami remiantis jau įvykusių faktų – infliacijos lygio, darbo rinkos duomenų ir praėjusių mėnesių BVP augimo – analize.
Verslo analitika: Vėluojantys rodikliai įmonės valdyme (KPI)
Korporatyviniame pasaulyje vėluojantys veiklos vertinimo rodikliai (angl. Key Performance Indicators – KPIs) parodo ankstesnių vadovybės sprendimų rezultatus. Nors šiuolaikinė vadyba skatina susitelkti į išankstinius indikatorius, vėluojantys rodikliai išlieka esminiu verslo atskaitomybės ir investuotojų vertinimo pagrindu.
Pajamos, pelnas ir EBITDA
Metinės ar ketvirtinės pajamos yra galutinis bet kokio verslo modelio sėkmės įrodymas. Tačiau analizuojant šiuos skaičius, svarbu suprasti jų prigimtį. Šiandien gautos pajamos yra marketingo kampanijų, kurios buvo paleistos prieš kelis mėnesius, produktų kūrimo, prasidėjusio prieš kelerius metus, ir pardavėjų pastangų rezultatas.
Įmonė gali rodyti puikius pelningumo rodiklius ketvirčio ataskaitoje, tačiau tai gali slėpti prasidedančią krizę. Pavyzdžiui, jei įmonė drastiškai sumažino klientų aptarnavimo ir tyrimų (R&D) biudžetus, trumpuoju laikotarpiu jos pelnas šaus į viršų. Tai yra „vėluojanti“ sėkmė. Tačiau šių veiksmų pasekmės – prastėjanti produkto kokybė ir klientų nepasitenkinimas (išankstiniai indikatoriai) – neišvengiamai smogs ateities pajamoms.
Klientų nutekėjimo rodiklis (Churn Rate)
Paslaugų versle, ypač SaaS (angl. Software as a Service) sektoriuje, klientų nutekėjimo rodiklis yra gyvybiškai svarbus, bet labai vėluojantis indikatorius. Kai klientas oficialiai atšaukia prenumeratą, įmonė jau prarado galimybę jį išlaikyti. Priežastys, lėmusios šį sprendimą – prasta vartotojo sąsaja, lėtas problemų sprendimas ar konkurentų pasiūlymai – greičiausiai egzistavo kelis mėnesius.
Sumanūs vadovai vėluojantį „Churn Rate“ naudoja kaip atskaitos tašką kuriant išankstinius indikatorius. Analizuojant, kodėl klientai išėjo, pradedamas stebėti jų įsitraukimas (pvz., kaip dažnai jie prisijungia prie platformos). Sistemos naudojimo sumažėjimas tampa išankstiniu indikatoriumi, įspėjančiu apie būsimą, dar tik bręstantį vėluojantį rodiklį – sutarties nutraukimą.
Techninė analizė ir investavimas: Sprendimai paremti praeitimi
Finansų rinkose, kur prekiaujama akcijomis, valiutomis (Forex) ar kriptovaliutomis, techninės analizės indikatoriai skirstomi į dvi stovyklas. Osciliatoriai (pvz., RSI) bando nuspėti rinkos apsisukimą, o vėluojantys indikatoriai – seka ir patvirtina jau susiformavusią tendenciją.
Slankieji vidurkiai (Moving Averages – MA)
Slankieji vidurkiai yra populiariausias pasaulyje vėluojantis indikatorius. Paprastas slankusis vidurkis (SMA) apskaičiuoja vidutinę turto kainą per tam tikrą praėjusį laikotarpį (pavyzdžiui, 50 ar 200 dienų). Kadangi jis naudoja praeities duomenis, jis visada atsilieka nuo dabartinės kainos.
Investuotojai naudoja šį vėlavimą savo naudai. Rinkos kainos kasdien šokinėja dėl naujienų, gandų ar algoritminių prekybos robotų manipuliacijų. Slankusis vidurkis „išlygina“ šį triukšmą. Klasikinis ilgalaikio trendo patvirtinimo pavyzdys yra „Auksinis kryžius“ (angl. Golden Cross) – situacija, kai trumpalaikis (pvz., 50 dienų) slankusis vidurkis kerta ilgalaikį (200 dienų) iš apačios į viršų. Tai patvirtina, kad rinka įžengė į ilgalaikį bulių ciklą. Investuotojas, laukiantis šio signalo, praleis patį kainos dugną, tačiau išvengs netikrų atšokimų „meškų“ rinkoje.
MACD (Moving Average Convergence Divergence)
MACD yra dar sudėtingesnis vėluojantis indikatorius, parodantis dviejų eksponentinių slankiųjų vidurkių santykį. Nors investuotojai mėgsta jį naudoti trendo jėgai nustatyti, jo didžiausias trūkumas yra tas pats vėlavimas. Prekiaujant labai volatiliose rinkose (pvz., kriptovaliutose), kol MACD sugeneruos pirkimo signalą, kaina jau gali būti paaugusi 10-15%. Tačiau konservatyviems investuotojams šis rodiklis suteikia psichologinį komfortą ir matematinį patvirtinimą.
Pavojai ir istorinės pamokos: Kai pasikliovimas praeitimi klaidina
Nors vėluojantys rodikliai suteikia tikrumo, aklas kliavimasis tik jais gali turėti katastrofiškų pasekmių. Puikus to pavyzdys – 2008 metų pasaulinė finansų krizė.
Iki 2007 metų pabaigos makroekonominiai vėluojantys rodikliai (BVP augimas, užimtumas, įmonių pelnai) JAV atrodė santykinai stabilūs. Tačiau išankstiniai indikatoriai – pavyzdžiui, didėjantis subprime (rizikingų) paskolų neįvykdymo lygis ir krentančios nekilnojamojo turto kainos – jau signalizavo apie artėjančią audrą. Reguliuotojai ir daugelis investuotojų jautėsi saugūs žiūrėdami į stiprų praėjusio ketvirčio BVP, tačiau jie vairavo greitkeliu naktį be priekinių žibintų.
Kitas šviežias pavyzdys – 2021-2022 metų pasaulinis infliacijos šuolis. Pandemijos metu sutrūkus tiekimo grandinėms ir įlietus trilijonus dolerių į ekonomiką, išankstiniai indikatoriai (žaliavų kainos, krovinių gabenimo kaštai) rodė beprecedentį kainų spaudimą. Tačiau centriniai bankai delsė kelti palūkanų normas, teigdami, kad infliacija yra „laikina“, nes oficialūs (vėluojantys) vartotojų kainų indeksai dar nerodė visos katastrofos masto. Kai vėluojantys rodikliai pagaliau atspindėjo realybę, infliacija jau buvo įsitvirtinusi ekonomikoje, pareikalaudama agresyvaus ir rinkoms skausmingo palūkanų normų kėlimo ciklo.
Išankstiniai ir vėluojantys rodikliai: Sukurkite tobulą analitinę ekosistemą
Efektyviausia strategija bet kurioje srityje – ar tai būtų valstybės valdymas, tarptautinė korporacija ar asmeninis investicijų portfelis – yra hibridinės sistemos sukūrimas. Jūs negalite valdyti procesų remdamiesi vien perspektyvomis (išankstiniais indikatoriais), lygiai taip pat kaip negalite valdyti žiūrėdami tik į rezultatą (vėluojančius indikatorius).
Pabandykime sukonstruoti idealų analitinį ciklą:
- Žingsnis 1 (Hipotezė ir numatymas): Stebėkite išankstinius rodiklius. Jei vadovaujate e-komercijos verslui, tai gali būti unikalūs svetainės lankytojai, prekių krepšelio atidarymo dažnumas ir paspaudimų rodiklis (CTR). Tai rodo potencialą.
- Žingsnis 2 (Operatyvinis vykdymas): Stebėkite sinchroninius (angl. coincident) rodiklius, kurie vyksta realiu laiku. Tai galėtų būti kasdienis pardavimų skaičius arba serverio apkrova.
- Žingsnis 3 (Patvirtinimas ir korekcija): Analizuokite vėluojančius rodiklius. Mėnesio pabaigoje pažiūrėkite į gautą grynąjį pelną, grąžintų prekių procentą ir klientų išlaikymo kaštus (CAC).
Jei išankstiniai rodikliai rodė didelį srautą, tačiau vėluojantys rodikliai rodo menką pelną, jūsų sistema identifikuoja spragą. Galbūt srautas buvo nekvalifikuotas, arba konversijos procesas svetainėje veikia prastai. Išankstiniai rodikliai parodo, ką jūs darote, o vėluojantys rodikliai neginčijamai patvirtina, ar tai veikia.
Reziumė: Realybės inkaras svyruojančiame pasaulyje
Vėluojantys rodikliai nepasakoja ateities. Jie nėra stebuklinga krištolo rutulio alternatyva vadybininkams ar investuotojams. Jų stiprybė slypi atsparume iliuzijoms. Pasaulyje, kuriame apstu lūkesčių, spekuliacijų ir nepagrįsto optimizmo, vėluojantys rodikliai veikia kaip gravitacija. Jie grąžina strategus į realybę, priversdami juos vertinti ne tai, kas galėtų būti, o tai, kas faktiškai yra.
Suprasti šių duomenų vėlavimo mechaniką reiškia suprasti giluminius ekonomikos ir verslo dėsnius. Gebėjimas išlaukti patvirtinimo, bet tuo pačiu metu nebūti paralyžiuotam senos informacijos, skiria vidutinius analitikus nuo tikrų strategijos meistrų. Tik išmokę meistriškai derinti žvilgsnį pro priekinį stiklą su nuolatine patikra galiniame veidrodėlyje, galime saugiai ir užtikrintai naviguoti sudėtingais ekonominių ciklų ir rinkų klystkeliais.