Rinkos ciklai: Strategijos, etapai ir investuotojų psichologija
Finansų pasaulyje egzistuoja viena neginčijama tiesa: viskas juda ciklais. Ekonomika nėra tiesi linija, kylanti į viršų; ji primena gyvą organizmą, kuris kvėpuoja, auga, kartais suserga ir vėl atsistato. Rinkos ciklai yra natūralūs pakilimų ir nuosmukių periodai, kurie veikia visas turto klases – nuo akcijų ir obligacijų iki nekilnojamojo turto ir kriptovaliutų. Suprasti, kaip veikia šie ciklai, yra bene svarbiausias įgūdis, kurį gali įgyti bet kuris investuotojas, siekiantis išsaugoti ir auginti savo kapitalą ilgalaikėje perspektyvoje.
Nors istorija niekada tiksliai nepasikartoja, ji dažnai rimuojasi. Būtent dėl šios priežasties žmonių godumas, baimė, kreditų prieinamumas ir inovacijų bangos sukuria pasikartojančius modelius. Šiame straipsnyje mes giliai nersime į rinkos ciklų anatomiją, išnagrinėsime mažiau žinomus ekonominius modelius, aptarsime sektorių rotacijos strategijas ir atskleisime psichologinius spąstus, į kuriuos patenka net ir patyrę investuotojai.
Keturi pagrindiniai rinkos ciklo etapai
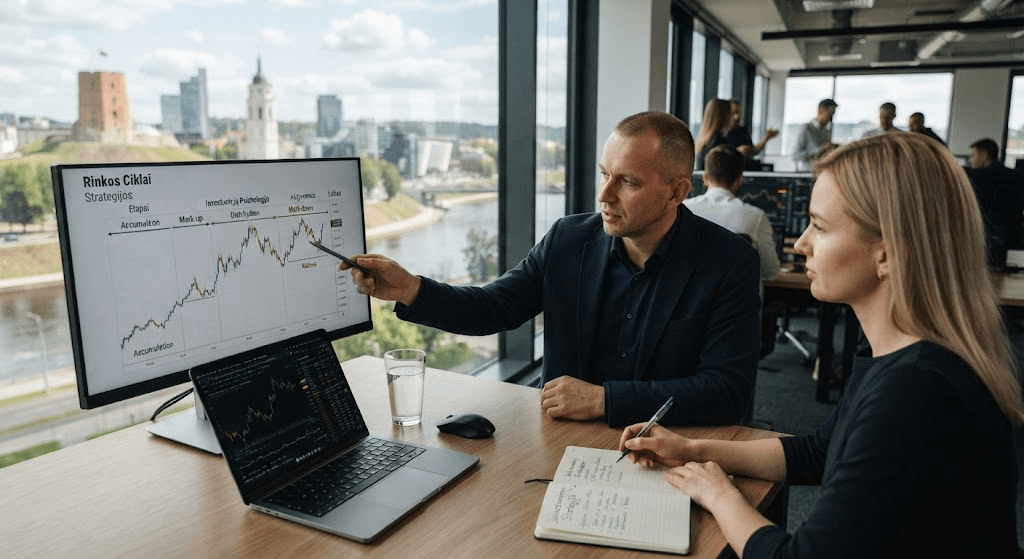
Kiekvienas rinkos ciklas gali būti padalintas į keturias aiškias fazes. Nors jų trukmė gali svyruoti nuo kelių mėnesių iki kelerių metų, jų seka išlieka stebėtinai pastovi. Atpažinus, kurioje fazėje esame, galima priimti kur kas racionalesnius sprendimus.
1. Akumuliacijos (kaupimo) etapas
Šis etapas prasideda iškart po to, kai rinka pasiekia savo dugną ankstesniame nuosmukyje. Tai pats sunkiausias metas investuoti psichologiškai, nes didžioji dalis rinkos dalyvių vis dar yra apimti baimės. Žiniasklaidos antraštės mirga apokaliptinėmis prognozėmis, bankrotai yra kasdienybė, o mažmeniniai investuotojai su pasibjaurėjimu nusisuka nuo finansų rinkų.
Tačiau būtent šiame etape vadinamieji „protingi pinigai“ (instituciniai investuotojai, rizikos draudimo fondai ir patyrę vertės investuotojai) pradeda tyliai supirkinėti turtą. Turto kainos yra nukritusios gerokai žemiau jų tikrosios vidinės vertės (angl. intrinsic value). Rinkos kintamumas po truputį mažėja, o prekybos apimtys yra nedidelės. Kaupimo etape svarbiausia yra kantrybė ir fundamentalioji analizė – gebėjimas rasti įmones, kurios išgyvens krizę ir suklestės ekonomikai atsigavus.
2. Kilimo (antkainio) etapas
Ekonominė situacija pradeda stabilizuotis. Centriniai bankai dažniausiai jau būna sumažinę palūkanų normas, kad paskatintų skolinimąsi. Įmonių pelnai po truputį auga, o nedarbo lygis nustoja didėti. Šiame etape rinka pradeda demonstruoti akivaizdžią augimo tendenciją (formuojasi bulių rinka).
Pradžioje į rinką grįžta ankstyvieji investuotojai, kurie pastebi gerėjančius techninius ir fundamentalius rodiklius. Kainoms kylant aukštyn, prie jų prisijungia vis daugiau dalyvių. Kilimo etapo pabaigoje prasideda euforija. Žiniasklaida vėl pradeda šlovinti investavimą, o žmonės, kurie neturi nieko bendro su finansais, pradeda dalinti investicinius patarimus. Tai yra klasikinis godumo simptomas. Baimė praleisti progą (angl. FOMO – Fear Of Missing Out) tampa pagrindiniu varikliu, skatinančiu nepagrįstą kainų šuolį.
3. Paskirstymo (distribucijos) etapas
Paskirstymo fazė yra tarsi persilaužimo taškas. Kainos pasiekia savo piką, tačiau rinkos dinamika pasikeičia. Tai etapas, kai „protingi pinigai“ pradeda realizuoti savo pelną ir parduoda savo pozicijas naujiems, vėlai į rinką atėjusiems entuziastams.
Šiame etape rinka gali atrodyti labai permaininga. Kainos kurį laiką svyruoja siaurame ruože (konsoliduojasi), tačiau rinka nebesugeba pasiekti naujų aukštumų. Gali atsirasti vadinamosios „dvigubos viršūnės“ (angl. double top) techninėje analizėje. Nors makroekonominiai rodikliai vis dar atrodo puikūs, išmintingi investuotojai pastebi pavojaus signalus: įmonių vadovai masiškai parduoda savo akcijas, infliacija pradeda kelti nerimą, o centriniai bankai pradeda kalbėti apie palūkanų normų didinimą.
4. Nuosmukio (išpardavimo) etapas
Burbulas sprogsta. Nuosmukis dažnai prasideda staigiai ir agresyviai, paskatintas kokio nors netikėto įvykio (juodosios gulbės) arba tiesiog dėl to, kad rinkoje nebeliko naujų pirkėjų, galinčių palaikyti absurdiškai aukštas kainas. Tai meškų rinkos (angl. bear market) teritorija.
Kainoms pradėjus kristi, investuotojai, pirkę paskirstymo etape arba naudodamiesi svertu (skolintomis lėšomis), gauna perspėjimus dėl maržos (angl. margin calls) ir yra priversti parduoti savo turtą bet kokia kaina. Tai sukelia grandininę reakciją ir dar didesnį kainų kritimą. Viltį greitai pakeičia neigimas, vėliau – baimė, o galiausiai – kapituliacija. Kapituliacijos momentas yra kritinis: tai taškas, kai net stipriausius nervus turėję mažmeniniai investuotojai neišlaiko ir parduoda savo akcijas pačiame dugne. Būtent po kapituliacijos rinka vėl pereina į akumuliacijos etapą.
Mažiau žinomi ekonominiai ciklai: Už akivaizdžių tendencijų
Dauguma investuotojų supranta bazinį ekonomikos augimo ir susitraukimo ciklą. Tačiau ekonomistai ir istorikai yra identifikavę kur kas sudėtingesnių ir gilesnių struktūrų, kurios veikia tarsi paslėpti pasaulio ekonomikos krumpliaračiai.
Kondratjevo bangos (Superciklai)
Vienas įdomiausių modelių yra Nikolajaus Kondratjevo atrastos ilgosios bangos, trunkančios nuo 40 iki 60 metų. Kondratjevas teigė, kad šie superciklai yra tiesiogiai susiję su didžiulėmis technologinėmis ir pramoninėmis revoliucijomis. Pavyzdžiui, pirmoji banga buvo susijusi su garo variklio išradimu, antroji – su geležinkeliais ir plienu, trečioji – su elektra ir chemijos pramone, ketvirtoji – su automobiliais ir masine gamyba. Daugelis šiuolaikinių ekonomistų teigia, kad mes baigiame penktąją bangą (informacinės technologijos ir internetas) ir pradedame šeštąją, kurią greičiausiai dominuos dirbtinis intelektas, atsinaujinanti energetika bei biotechnologijos. Šių superciklų pabaigoje dažnai įvyksta didelės sisteminės krizės ir ekonomikos restruktūrizacija.
Juglaro ir Kitchino ciklai
Be ilgųjų Kondratjevo bangų, egzistuoja ir trumpesni modeliai. Clemento Juglaro aprašytas ciklas trunka apie 7–11 metų ir yra susijęs su verslo investicijomis į ilgalaikį turtą bei kapitalo įrangą. Kai įmonės pastebi augančią paklausą, jos masiškai investuoja į gamyklų plėtrą. Galiausiai rinka persotinama, investicijos drastiškai sumažinamos, ir prasideda nuosmukis.
Tuo tarpu Josepho Kitchino atrastas ciklas yra dar trumpesnis – vos 3–4 metai. Jis atspindi atsargų (inventoriaus) valdymo procesus. Kai ekonomika auga, įmonės gamina per daug prekių, tikėdamosi didelių pardavimų. Kai sandėliai persipildo, gamyba stabdoma, darbuotojai laikinai atleidžiami, kol atsargos išparduodamos. Tai sukuria trumpalaikius svyravimus net ir ilgalaikio ekonomikos augimo fone.
Kuznetso svyravimai
Simono Kuznetso ciklas trunka apie 15–25 metus ir daugiausia aiškinamas demografiniais pokyčiais bei infrastruktūros, ypač nekilnojamojo turto, statybos bumais ir nuosmukiais. Gyventojų migracija, gimstamumo pokyčiai ir didelės infrastruktūros investicijos reikalauja dešimtmečių, todėl šie svyravimai yra lėti, bet darantys milžinišką įtaką nacionalinėms ekonomikoms. Išmanantys šį ciklą gali labai tiksliai prognozuoti nekilnojamojo turto rinkos tendencijas.
Makroekonomika: Kas iš tikrųjų vairuoja ciklus?
Nepaisant technologijų ir demografijos, artimiausioje perspektyvoje rinkos ciklus labiausiai lemia pinigų kaina, kurią kontroliuoja centriniai bankai. Kredito ciklas yra esminis veiksnys.
- Ekspansinė politika (Pigių pinigų era): Kai centriniai bankai (pvz., JAV Federalinis rezervų bankas ar Europos Centrinis Bankas) sumažina bazines palūkanų normas ir vykdo kiekybinį skatinimą (angl. Quantitative Easing), pinigai tampa pigūs. Įmonės lengvai gauna paskolas plėtrai, vartotojai skolinasi būstui ir automobiliams. Laisvi pinigai plūsta į akcijų ir kriptovaliutų rinkas, keldami jų kainas.
- Restrikcinė politika (Brangių pinigų era): Ilgainiui perteklinis pinigų kiekis ir didelė paklausa sukelia infliaciją. Siekdami ją suvaldyti, centriniai bankai pradeda didinti palūkanų normas. Skolinimasis tampa brangus. Įmonių pelno maržos mažėja dėl išaugusių skolos aptarnavimo kaštų. Investuotojai perkelia savo kapitalą iš rizikingų akcijų į saugias valstybines obligacijas, kurios dabar siūlo patrauklią grąžą be rizikos. Likvidumas dingsta iš rinkos, ir kainos krenta.
Sektorių rotacija: Kaip pritaikyti žinias praktikoje?
Viena iš efektyviausių strategijų, kurią naudoja profesionalūs fondų valdytojai, yra sektorių rotacija. Skirtingi ekonomikos sektoriai geriausiai pasirodo skirtingose ciklo fazėse. Investuotojas, suprantantis šią dinamiką, gali nuolat perkelti savo kapitalą ten, kur tikėtina didžiausia grąža.
- Ankstyvasis atsigavimas: Kai rinka tik pradeda kilti iš dugno, geriausiai pasirodo finansų ir nekilnojamojo turto sektoriai (dėl žemų palūkanų normų) bei vartojimo prekių (nebūtinųjų) sektorius, nes žmonės vėl pradeda jaustis finansiškai saugūs ir perka automobilius, keliones, prabangos prekes. Technologijų įmonės taip pat rodo didelį augimą.
- Ekonomikos pikas: Kai augimas pasiekia apogėjų ir pradeda lėtėti, o infliacija auga, išryškėja energetikos ir žaliavų (medžiagų) sektoriai. Įmonės, išgaunančios naftą, auksą ar metalus, gausiai pelnosi iš išaugusių kainų. Tai žaliavų bumo metas.
- Nuosmukis ir recesija: Kai ekonomika traukiasi, investuotojai ieško saugumo. Puikiai pasirodo vadinamieji gynybiniai sektoriai: sveikatos apsauga, komunalinės paslaugos (elektra, vanduo) ir būtiniausio vartojimo prekės (maistas, higienos priemonės). Nepriklausomai nuo to, kokia bloga ekonominė situacija, žmonės vis tiek sirgs, naudos elektrą ir pirks duoną. Šių sektorių įmonės pasižymi stabiliais dividendais ir mažu kintamumu.
Investuotojų psichologija: Švytuoklės efektas
Techninė ir fundamentali analizė yra bevertė, jei investuotojas nesugeba valdyti savo emocijų. Žymus investuotojas Howardas Marksas rinkos psichologiją lygina su švytuokle. Rinkos nuotaikos niekada ilgai neužsibūna ties „racionaliu centru“. Jos nuolat svyruoja nuo aklo optimizmo ir euforijos iki visiškos nevilties ir panikos.
Žmogaus prigimtis yra programuota elgtis neracionaliai finansų rinkose. Evoliucinė biologija lėmė, kad mes jaučiamės saugūs būdami minioje (bandos jausmas). Kai visi aplinkui perka, mums psichologiškai lengva daryti tą patį, net jei kainos yra nelogiškai aukštos. Ir atvirkščiai, kai kraujas liejasi gatvėse (metaforiškai kalbant apie raudonuojančius portfelius), mūsų išlikimo instinktas verčia mus bėgti, t. y. parduoti akcijas pačiame dugne.
Sėkmingiausi investuotojai, tokie kaip Warrenas Buffettas, naudoja priešingos tendencijos (angl. contrarian) požiūrį. Kaip sako W. Buffettas: „Būk godus, kai kiti bijo, ir bijok, kai kiti yra godūs“. Tai skamba paprastai teorijoje, tačiau praktikoje tai reikalauja geležinės disciplinos ir nepalaužiamo tikėjimo savo analize, kai visas pasaulis teigia, kad jūs klystate.
Dažniausios investuotojų klaidos įvairiose ciklo fazėse
Analizuojant tūkstančių mažmeninių investuotojų elgseną, galima išskirti keletą klasikinių klaidų, kurios kartojasi ciklui po ciklo:
- Per didelis pasitikėjimas viršūnėje: Po kelerius metus trukusio kilimo, investuotojai pradeda tikėti, kad rinka kils amžinai. Šioje fazėje jie prisiima neproporcingai didelę riziką, dažnai naudodami svertą. Taip pat pamirštama diversifikacija – visas kapitalas sukoncentruojamas į populiariausias „karštas“ akcijas (kaip nutiko dot-com burbulo metu su interneto įmonėmis).
- Iškreiptas rizikos suvokimas dugne: Meškų rinkos dugne akcijos iš tikrųjų yra pačios saugiausios, nes jų kainos yra mažos, o vertė didelė. Tačiau būtent tada investuotojai jų bijo labiausiai, nes recentumo šališkumas (angl. recency bias) verčia juos manyti, kad kaina kris be pabaigos.
- Dugnų žvejyba (angl. catching a falling knife): Tai klaida, daroma nuosmukio pradžioje. Sumažėjus kainai 10% ar 20%, investuotojas perka tikėdamasis greito atšokimo. Tačiau gilioje recesijoje kainos gali kristi ir 50% ar 80%. Kur kas protingiau yra palaukti, kol rinka stabilizuosis ir susiformuos tvirtas palaikymo lygis.
Kaip apsaugoti portfelį ir pasinaudoti rinkos ciklais?
Net ir turint išsamias žinias apie ekonomikos etapus, idealiai „pagauti“ rinkos dugną ar viršūnę yra praktiškai neįmanoma misija, prilygstanti lošimui. Tačiau yra kelios laiko patikrintos strategijos, padedančios sušvelninti ciklų smūgius ir pasinaudoti jų teikiamomis galimybėmis.
Visų pirma, Vidutinio dolerio kašto (angl. Dollar-Cost Averaging – DCA) strategija yra galingas ginklas prieš rinkos kintamumą. Užuot investavę visą sumą iš karto, investuokite vienodas sumas reguliariais intervalais (pavyzdžiui, kiekvieną mėnesį po atlyginimo). Kai rinka aukštai – nuperkate mažiau akcijų, kai rinka krenta – nuperkate daugiau. Tai automatiškai sumažina vidutinę jūsų įsigijimo kainą ir eliminuoja emocijas iš sprendimų priėmimo proceso.
Antra, Portfelio rebalansavimas. Jei jūsų strategija yra 70% akcijų ir 30% obligacijų, bulių rinkos piko metu akcijos gali išaugti ir sudaryti 85% portfelio. Rebalansuojant jūs esate priversti parduoti dalį brangių akcijų ir nusipirkti atpigusių obligacijų, taip atstatydami pradinę proporciją. Tai priverstinis mechanizmas „parduoti brangiai, pirkti pigiai“.
Trečia, visada turėkite grynųjų pinigų rezervą. Tai svarbu dėl dviejų priežasčių: pirma, asmeninio saugumo, kad netekus darbo recesijos metu nereikėtų parduoti investicijų pačiame dugne; antra, investicinio oportunizmo, kad turėtumėte lėšų nupirkti puikių įmonių akcijų per rinkos išpardavimus, kai viskas tampa atpiginta.
Ilgalaikė perspektyva – esminis sėkmės garantas
Rinkos ciklai yra tarsi metų laikai. Jūs negalite sustabdyti žiemos atėjimo, tačiau galite jai pasiruošti apsirūpinę šiltais drabužiais ir kuru. Tas pats galioja ir finansams. Makroekonomikos dėsnių išmanymas, sektorių rotacijos supratimas ir, svarbiausia, emocinės disciplinos išlaikymas leidžia investuotojams ne tik išgyventi finansines žiemas, bet ir agresyviai auginti savo turtą, kai sužydi ekonominis pavasaris.
Nepasiduokite trumpalaikiam triukšmui. Naujienų portalai ir analitikai kasdien kurs naratyvus, skirtus patraukti jūsų dėmesį ir iššaukti baimę arba godumą. Vertinkite rinką per dešimtmečių prizmę. Kaip istorija rodo, nepaisant karų, pandemijų, politinių krizių ir finansinių burbulų sprogimų, pasaulinė ekonomika visada atsitiesia ir randa būdų, kaip kurti inovacijas bei augti. Tvirta strategija ir kantrybė galiausiai atneša apčiuopiamą, ilgalaikę naudą.